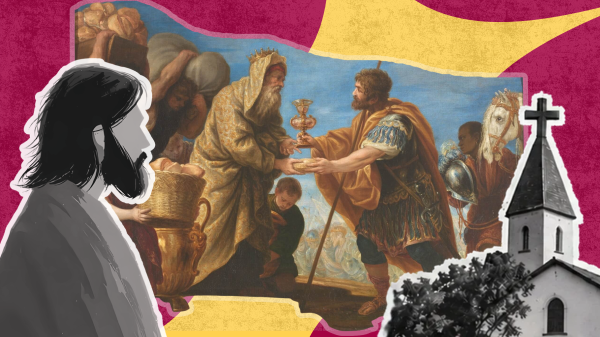
Aunque las iglesias administran recursos provenientes de diezmos, ofrendas, donaciones y otras actividades, pocas veces nos detenemos a preguntar cómo deben ser gestionados. ¿Quién decide sobre estos recursos? ¿quién supervisa su uso? ¿qué mecanismos existen para rendir cuentas a la comunidad? La preocupación por la administración económica no es ajena a la enseñanza bíblica. En la iglesia primitiva de Jerusalén, por ejemplo, la distribución de los recursos destinados a los necesitados fue delegada a personas reconocidas por su integridad (Hechos 6:1–6), mostrando que la administración también requería responsabilidad comunitaria.
Bíblicamente, la recaudación no aparece orientada al enriquecimiento personal, sino al servicio. Los bienes eran utilizados para atender las necesidades de los pobres y vulnerables (Hechos 2:45; 4:34–35), sostener la labor ministerial y promover la solidaridad entre las comunidades (2 Corintios 8:12–13). El dinero, por tanto, no constituye el problema en sí mismo; el verdadero desafío está en administrarlo con responsabilidad, criterios claros y una rendición de cuentas que permita a la comunidad conocer cómo se utilizan los recursos que ha confiado.
Sin embargo, la historia reciente del cristianismo peruano muestra que esta responsabilidad no siempre ha estado acompañada de mecanismos suficientes de transparencia. El caso del Sodalicio de Vida Cristiana (2015), cuyos cuestionamientos incluían abusos y problemas de gestión financiera y que fue suprimido por el Vaticano en 2025, constituye uno de los casos más significativos. En el ámbito evangélico, la Comunidad Cristiana Agua Viva (2009) fue cuestionada por la adquisición del Coliseo Amauta y posteriormente investigada por presunto lavado de activos en 2017. La Iglesia Universal del Reino de Dios, conocida como “Pare de Sufrir” (2009), también enfrentó una denuncia fiscal por presunto lavado de activos y otros delitos. A estos casos se suman el denominado “pozo negro de los Dominicos” (2014–2015) y los cuestionamientos alrededor de Pro Ecclesia Sancta (2023–2024).
Más recientemente, el caso del pastor Guzmán Alva Polo (2026) vuelve a poner esta discusión en el escenario público. El fundador de la Asociación Cristiana Evangélica Lazos de Amor es investigado preliminarmente por la Fiscalía de Lavado de Activos en relación con actividades vinculadas a la minería en el cerro El Toro. La investigación incluye referencias a operaciones de oro entre 2019 y 2020 y a otros hechos que deberán ser esclarecidos por las autoridades.
Estos casos no permiten generalizar sobre las iglesias ni sobre quienes ejercen liderazgo religioso. Tampoco significa que la falta de transparencia implique necesariamente la existencia de un delito. La rendición de cuentas debería formar parte de la vida habitual de cualquier institución que administra recursos que pertenecen a una comunidad. Informar periódicamente sobre los ingresos y egresos, establecer criterios claros para aprobar gastos y contar con mecanismos de supervisión no debería entenderse como una expresión de desconfianza hacia los pastores, sino como una forma responsable de cuidar la confianza que la comunidad ha depositado en ellos.
La administración de los recursos también forma parte del testimonio de la iglesia. Si las Escrituras llaman a ejercer la mayordomía con integridad, entonces la transparencia no debería aparecer únicamente cuando surge un escándalo, sino formar parte de la cultura cotidiana de nuestras comunidades. ¿No sería más saludable construir iglesias donde rendir cuentas no sea una señal de sospecha, sino una expresión natural de responsabilidad, confianza e integridad cristiana?